
CERTIFICAZIONE SOASUPERBONUS E BONUS EDILIZI DECORRENZA E OBBLIGATORIETA'LE ISTRUZIONI DELL'AGENZIA DELLE ENTRATE
Con la Circolare n. 10/E del 20 aprile 2023 l’Agenzia delle Entrate ha fornito ulteriori chiarimenti, alla luce della recente disposizione inserita all’art. 2-ter del D.L. 11/2023 (Legge di conversione n. 38/2023) e, quindi tenendo conto dell’interpretazione autentica della norma di cui all’art. 10-bis del D.L. 21/2022.
L’art. 10-bis del D.L. 21/2022 (in vigore dal 21 maggio 2022) ha introdotto, come condizione per l’accesso agli incentivi fiscali, per gli interventi ricompresi negli artt. 119 e 121 co. 2 del DL. 34/2020 (Superbonus e altri bonus edilizi “minori”) l’obbligo, a carico delle imprese appaltatrici/subappaltatrici di essere in possesso dell’attestazione di qualificazione SOA quando l’importo dei lavori affidati sia superiore a 516 mila euro.
CHIARIMENTI
Obbligo della certificazione SOA
Viene ribadito che, ai fini del riconoscimento degli incentivi fiscali di cui agli articoli 119 e 121 del Decreto Rilancio, a decorrere dal 1° gennaio 2023 e fino al 30 giugno 2023, l’esecuzione dei lavori di importo superiore a 516.000 euro deve essere affidata a:
a) imprese in possesso, al momento della sottoscrizione del contratto di appalto ovvero, in caso di imprese subappaltatrici, del contratto di subappalto, della occorrente certificazione SOA, ai sensi dell’articolo 84 del Codice dei contratti pubblici;
b) imprese che, al momento della sottoscrizione del contratto di appalto ovvero, in caso di imprese subappaltatrici, del contratto di subappalto, documentano al committente ovvero all’impresa subappaltante l’avvenuta sottoscrizione di un contratto finalizzato al rilascio della predetta certificazione.
Terminata tale fase transitoria, a decorrere dal 1° luglio 2023, per poter beneficiare delle agevolazioni fiscali in questione, l’esecuzione dei lavori di importo superiore a 516.000 euro deve essere affidata esclusivamente alle imprese in possesso, al momento della sottoscrizione del contratto di appalto o di subappalto, della certificazione SOA.
In particolare, si specifica che, nel caso in cui i lavori siano stati affidati ad imprese che hanno solo documentato l’avvenuta sottoscrizione di un contratto finalizzato al rilascio della certificazione SOA, la detrazione relativa alle spese sostenute a decorrere dal 1° luglio 2023 è subordinata all’avvenuto rilascio dell’attestazione stessa.
Decorrenza
In merito alla decorrenza dell’obbligo della certificazione SOA, in linea con quanto già sostenuto dall’Ance e indicato nel DL cessioni crediti, viene specificato che:
• per i lavori in corso di esecuzione al 21 maggio 2022 e per i contratti stipulati prima di tale data, aventi data certa, ai fini della fruizione degli incentivi fiscali, non è richiesto il rispetto delle condizioni previste dai commi 1 e 2 dell’articolo 10-bis (avvio procedura SOA o attestazione SOA) anche successivamente al 1° luglio 2023;
• per i contratti di appalto e subappalto stipulati a decorrere dal 21 maggio 2022 e fino al 31 dicembre 2022, relativi a lavori che si protraggono oltre il 31 dicembre 2022, è necessario, ai fini del riconoscimento degli incentivi fiscali, acquisire la certificazione SOA, per lavori di importo superiore a 516.000 euro o, almeno, documentare l’avvenuta sottoscrizione di un contratto finalizzato al rilascio dell’attestazione. In tale caso, la detrazione relativa alle spese sostenute a decorrere dal 1° luglio 2023 è subordinata all’avvenuto rilascio dell’attestazione stessa. Per tali contratti, le condizioni SOA si considerano soddisfatte se la titolarità della qualificazione SOA o del contratto stipulato con l’ente certificatore per il suo rilascio avviene entro il 1° gennaio 2023 e non necessariamente già alla data di sottoscrizione del contratto di appalto o subappalto, considerato che la norma richiede tali condizioni a decorrere dal 1° gennaio 2023;
• per i contratti di appalto e subappalto stipulati a decorrere dal 1° gennaio 2023, la certificazione SOA o l’avvenuta sottoscrizione di un contratto finalizzato al rilascio dell’attestazione deve sussistere al momento della stipula del contratto. Anche in tale caso la detrazione relativa alle spese sostenute a decorrere dal 1° luglio 2023 è subordinata all’avvenuto rilascio dell’attestazione.
A decorrere dal 1° luglio 2023, infine, ai fini del riconoscimento degli incentivi fiscali di cui agli articoli 119 e 121 del Decreto Rilancio, l’esecuzione dei lavori di importo superiore a 516.000 euro deve essere affidata, esclusivamente, alle imprese in possesso della certificazione SOA al momento della sottoscrizione del contratto di appalto o di subappalto, non essendo sufficiente la sottoscrizione da parte dell’impresa di un contratto con l’ente certificatore finalizzato al rilascio della predetta certificazione.
Riconoscimento degli incentivi fiscali
Viene specificato che:
• per i lavori in corso di esecuzione al 21 maggio 2022 e per i contratti di appalto o subappalto stipulati prima di tale data, aventi data certa, è possibile fruire degli incentivi fiscali di cui agli articoli 119 e 121 del Decreto Rilancio a prescindere dalle “condizioni SOA”, per le spese agevolabili sostenute:
o fino al 31 dicembre 2022;
o negli anni successivi al 2022, ivi incluse quelle sostenute a decorrere dal 1° luglio 2023;
contratti di appalto o subappalto stipulati a decorrere dal 21 maggio 2022 e fino al 31 dicembre 2022 è possibile fruire degli incentivi fiscali, per le spese agevolabili sostenute:
o fino al 31 dicembre 2022 a prescindere dalle “condizioni SOA”;
o tra il 1° gennaio 2023 e il 30 giugno 2023, qualora le imprese, entro il 1° gennaio 2023, abbiano acquisito la certificazione SOA o abbiano sottoscritto un contratto finalizzato al rilascio della predetta certificazione;
o dal 1° luglio 2023, solo qualora le imprese abbiano già acquisito la certificazione SOA, anche a seguito della richiesta formulata nel semestre precedente;
• per i contratti stipulati dal 1° gennaio 2023 al 30 giugno 2023 è possibile fruire degli incentivi fiscali, per le spese agevolabili sostenute:
o tra il 1° gennaio 2023 e il 30 giugno 2023, qualora le imprese, al momento della sottoscrizione del contratto, abbiano acquisito la certificazione SOA o abbiano sottoscritto un contratto finalizzato al rilascio della predetta certificazione; o tra il 1° gennaio 2023 e il 30 giugno 2023, qualora le imprese, al momento della sottoscrizione del contratto, abbiano acquisito la certificazione SOA o abbiano sottoscritto un contratto finalizzato al rilascio della predetta certificazione;
o dal 1° luglio 2023, solo qualora le imprese abbiano già acquisito la certificazione SOA, anche a seguito della richiesta formulata nel semestre precedente;
• per i contratti stipulati a decorrere dal 1° luglio 2023 è possibile fruire degli incentivi, per le spese agevolabili sostenute a decorrere da tale data, qualora le imprese abbiano acquisito, al momento della sottoscrizione del contratto, la certificazione SOA.
L’Agenzia delle Entrate precisa che, con riferimento alle imprese che abbiano sottoscritto un contratto finalizzato al rilascio della certificazione SOA, ai sensi del comma 1, lettera b), dell’articolo 10-bis, la detrazione relativa alle spese sostenute fino al 30 giugno 2023 è ammessa, anche qualora la predetta impresa non ottenga la certificazione SOA in esito alla richiesta.
Ambito di applicazione
L’AdE specifica che le condizioni SOA riguardano sia la fruizione della detrazione sia l’esercizio delle opzioni di sconto in fattura e cessione del credito, relativamente agli interventi previsti dall’articolo 119 (Superbonus) e dall’articolo 121, comma 2, (bonus diversi dal Superbonus) del Decreto Rilancio.
Inoltre, viene chiarito che le condizioni SOA non sono applicabili alla detrazione per le spese riguardanti l’acquisto delle unità immobiliari (art. 16-bis, co. 3, del TUIR) e a quello di “case antisismiche” cd. Sismabonus acquisti (art. 16, co. 1-septies, del D.L. n. 63/2013).
Lavori di importo superiore a 516.000 euro
La Circolare specifica che il riferimento all’esecuzione di lavori di importo superiore a 516.000 euro si deve intendere al netto dell’IVA.
Inoltre, nell’ipotesi in cui tali lavori siano affidati in subappalto, le condizioni SOA devono essere rispettate dall’impresa appaltatrice, nel caso in cui il valore dell’opera complessiva superi i 516.000 euro, nonché dalle imprese subappaltatrici solo qualora le stesse eseguano lavori di importo superiore a 516.000 euro.
𝗕𝗿𝗲𝘃𝗲𝘁𝘁𝗶+, 𝗗𝗶𝘀𝗲𝗴𝗻𝗶+ 𝗲 𝗠𝗮𝗿𝗰𝗵𝗶+ Tornano i tre incentivi promossi dal MIMIT per sostenere le PMI nella tutela e nella valorizzazione della proprietà industriale. Con una dotazione complessiva di 𝟯𝟮 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝗱𝗶 𝗲𝘂𝗿𝗼, le misure prevedono contributi a fondo perduto per favorire l’innovazione e rafforzare la competitività delle imprese. Le agevolazioni disponibili sono: 𝗕𝗿𝗲𝘃𝗲𝘁𝘁𝗶+: contributi fino a 𝟭𝟰𝟬.𝟬𝟬𝟬 𝗲𝘂𝗿𝗼, a copertura dell’80% delle spese ammissibili, per valorizzare e industrializzare le invenzioni. Domande dal 25 Novembre Bando gestito da Invitalia 𝗗𝗶𝘀𝗲𝗴𝗻𝗶+: contributi fino a 𝟲𝟬.𝟬𝟬𝟬 𝗲𝘂𝗿𝗼, a copertura dell’80% dei costi per prototipazione, consulenze tecniche e marketing. Domande dal 3 Dicembre Bando gestito da Unioncamere Home | Disegni+ 2026 (link nel primo commento) 𝗠𝗮𝗿𝗰𝗵𝗶+: contributi fino a 𝟲.𝟬𝟬𝟬 𝗲𝘂𝗿𝗼 per i marchi europei e fino a 𝟵.𝟬𝟬𝟬 𝗲𝘂𝗿𝗼 per quelli internazionali. Domande dal 17 Dicembre Bando gestito da Unioncamere Home | Marchi+ 2026 (link nel primo commento) Per saperne di più Ministero delle Imprese e del Made in Italy. (Link nel primo commento) Leggi su Fb
The body content of your post goes here. To edit this text, click on it and delete this default text and start typing your own or paste your own from a different source.
Sei un artigiano o una artigiana e vuoi far conoscere e vendere le tue creazioni all'interno delle più belle dimore storiche della provincia di Rieti? Artigianato in Dimora è l'opportunità che stai cercando. Requisiti per partecipare: Avere un'azienda iscritta all'Albo delle Imprese Artigiane con sede nel Lazio. Invia la tua candidatura per partecipare ai prossimi ateliers: 21 e 22 Novembre a Poggio Mirteto. Dal 5 all'8 Dicembre a Rieti. Per info e iscrizioni: Email: artigianatoindimora@gmail.com Tel: +39 0746 251082 CSA di CNA Rieti Piazza Cavour 54, 02100 Rieti Ti aspettiamo! Progetto promosso da CSA di CNA Rieti. Realizzato con il contributo della Regione Lazio ai sensi della DET. n.G06692 del 18/05/2026.
The body content of your post goes here. To edit this text, click on it and delete this default text and start typing your own or paste your own from a different source.
Giovedì 𝟮𝟵 𝗼𝘁𝘁𝗼𝗯𝗿𝗲 alle 𝗼𝗿𝗲 𝟭𝟰.𝟬𝟬, CNA Tintolavanderie e il Dipartimento Politiche Ambientali ti aspettano per questo interessante webinar. Le nuove regole europee chiedono alle imprese comunicazioni ambientali chiare, verificabili e documentate: usare parole come “eco”, “green” o “sostenibile” richiede oggi maggiore consapevolezza e attenzione. Un 𝗶𝗻𝗰𝗼𝗻𝘁𝗿𝗼 𝘂𝘁𝗶𝗹𝗲 per capire quali claim utilizzare, quali evitare e come valorizzare con trasparenza l’impegno ambientale della propria attività. Iscriviti GRATUITAMENTE qui: https://marketing.cna.it/greenwash-o-greenwashing/
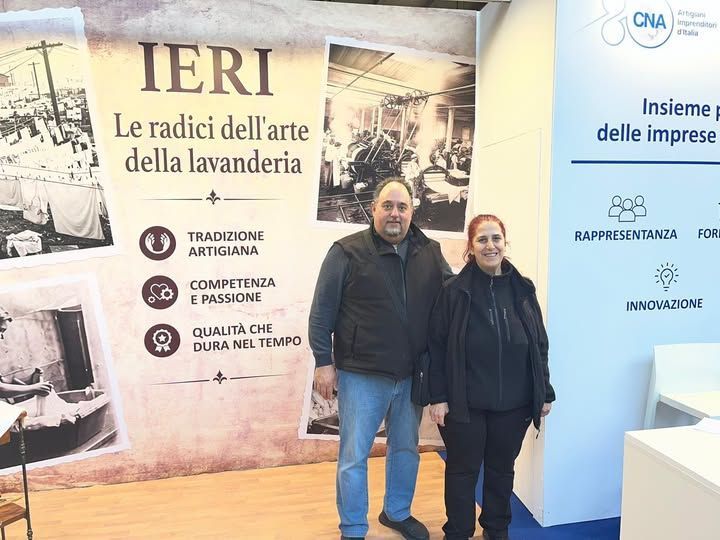
Anche una nostra azienda, Ma.Cri di Cristina e Mauro, nello stand della CNA, in visita alla principale fiera internazionale dedicata alla lavanderia, alla stiratura e alla pulizia tessile, che si chiude oggi alla Fiera Milano (Rho).
Sul sito impianti energie è stata pubblicata la Guida per la gestione dei rifiuti delle imprese impiantistiche. La guida è scaricabile gratuitamente dalle sole imprese associate. Leggi su Fb
Le imprese associate possono avere i biglietti gratuiti per l'ingresso richiedendoli, entro venerdì alle ore 15, con una mail a: cna.rieti@tiscali.it Indicando: nome cognome indirizzo mail e numero di telefono. I biglietti saranno inviati domenica mattina.
Facendo seguito anche alle nostre richieste la direzione generale per la Motorizzazione ha raccolto in una circolare una serie di chiarimenti e di novità in materia di revisione di auto e moto e della relativa figura dell’ispettore. Le precisazioni riguardano, in particolare: - Fonometro: prova dell’avvisatore acustico - Freni: utilizzo del misuratore di sforzo della leva - MCTCNet2: tempi di attesa per l’esecuzione delle prove - Revisione dei motocicli e ciclomotori d’epoca - Veicoli ibridi: regime di rotazione del motore durante la prova dei gas di scarico Inoltre, la circolare anticipa l'accoglimento di una delle richieste che avanzavamo da tempo per rendere più snello il percorso per l’abilitazione a ispettore, senza comprometterne le competenze. Infatti, dal 1° gennaio 2027, per gli aspiranti ispettori che, in possesso di diploma quinquennale, frequentano il percorso formativo (moduli A e B), l’esperienza lavorativa obbligatoria è ridotta da 3 anni a 1 anno e potrà essere completata anche successivamente al superamento dell’esame per l’abilitazione a ispettore. Infine, la circolare apre uno spiraglio positivo su un’altra nostra richiesta: quella di consentire l’utilizzo di ispettori presso più sedi appartenenti a consorzi o imprese, con la stessa partita Iva, che operano in più unità locali. Nella circolare si precisa che non è ancora possibile, ma che in un’evoluzione della normativa, che speriamo prossima, potrebbe essere consentito. Scarica la circolare allegata per prendere visione in dettaglio delle precisazioni in essa contenute. https://www.cnaumbria.it/.../circolare_motoriz_14.10.2026...


